
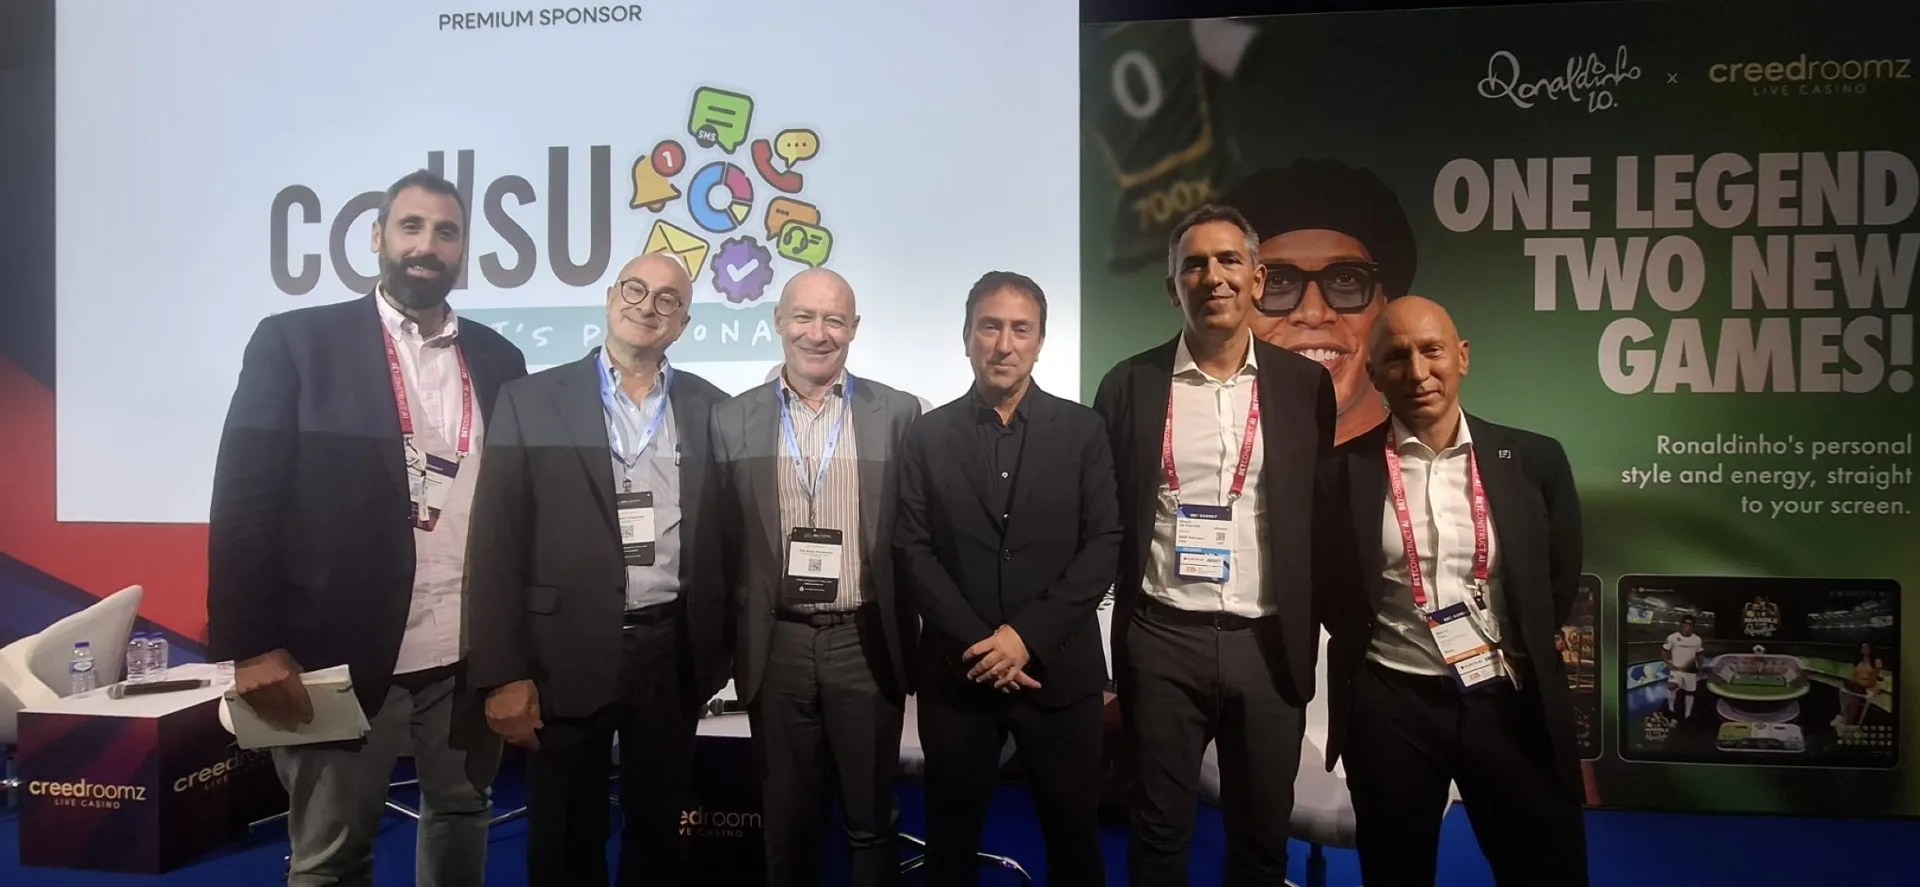
ROMA - “Siamo alla terza revisione normativa sul mercato. Penso che l'Italia abbia raggiunto una fase di iper-regolamentazione con un grado di complessità difficile da riscontrare altrove. Per molti versi, l'Italia mostra la strada che molti mercati regolamentati seguiranno tra qualche anno. L'impatto più immediato delle nuove regole include costi di licenza più elevati, limitazioni stringenti sull'uso del contante, nuove regole per le reti di vendita, una serie di nuove caratteristiche da includere nelle piattaforme di gioco e un alto livello di complessità tecnica in termini di certificazione e integrazione. I risultati definitivi non sono ancora chiari perché queste regole avranno effetto il 13 novembre”. Lo ha detto Marco Castaldo, Ceo di Microgame, nel corso del panel sull’Italia all’Sbc Summit in corso a Lisbona. L'impatto più importante sulla competizione – ha aggiunto Castaldo - è l'accelerazione del consolidamento del settore: “Oggi i primi cinque operatori coprono l'85% e questa quota è destinata a crescere. In termini di vincitori e perdenti, ci sono due tipi di consolidamento: il primo è quello dei leader che acquistano operatori più piccoli o si fondono tra loro, come nel caso di Lottomatica e Cirsa; il secondo riguarda gli operatori più piccoli che si uniscono per creare scala e competere con i player maggiori. Penso che i primi saranno i veri vincitori, mentre la maggior parte delle fusioni tra piccoli vedrà delle difficoltà. Se guardiamo ai soggetti più piccoli, con poche eccezioni vedremo una perdita complessiva sul mercato. Questo perché molti degli operatori più piccoli in Italia sono cresciuti sul territorio usando affiliati fisici con proposte di valore sostanzialmente identiche. Quando si fondono giocatori con proposte di valore identiche sui medesimi canali di vendita, la somma di 1 più 1 più 1 fa 2 e non 3. Avremo una crescita maggiore per i vincitori perché avranno la scala per investire nelle nuove tecnologie e nella nuova regolamentazione, mentre per gli operatori più piccoli sarà più difficile, a meno che non trovino un posizionamento nettamente diverso dagli altri”. Il futuro del settore online, in ogni caso, è molto positivo, perché la penetrazione digitale è ancora contenuta, pari a circa un terzo di quella che si registra in alcuni mercati del Nord Europa. “La tendenza alla conversione dal canale fisico all'online è iniziata e ha subito un'accelerazione con la pandemia, ma c'è ancora molta strada da fare e il mercato italiano online presenta ampi margini di crescita. Questo aspetto si collega direttamente alla questione dell'esperienza retail: un futuro per il canale fisico esiste senza dubbio, poiché ci sarà sempre valore in un'esperienza d'interazione diretta e in un coinvolgimento fisico per il giocatore. La domanda che gli operatori devono porsi è quale esperienza intendano definire come obiettivo per vincere sul mercato e quale sia il ruolo della digitalizzazione in questo percorso. Si tratta di un tema centrale su cui ci sarà molto da lavorare”, ha concluso.
Agipronews è anche su Whatsapp! Iscriviti al canale per rimanere sempre aggiornato, cliccando qui: https://whatsapp.com/channel/0029VbBR2Gx23n3m47K2xS1S